Domain energiecheckliste.de kaufen?
Wir ziehen mit dem Projekt
energiecheckliste.de um.
Sind Sie am Kauf der Domain
energiecheckliste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energiecheckliste.de kaufen?
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
Was sind die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken?
Die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken sind die Kreditrisikomodelle, wie das Rating-Verfahren und das Value-at-Risk-Modell. Zudem werden historische Daten und statistische Analysen genutzt, um die Ausfallwahrscheinlichkeit von Kreditnehmern zu bestimmen. Auch Stress-Tests und Szenario-Analysen werden angewendet, um die Auswirkungen von verschiedenen Risikoszenarien auf das Kreditportfolio zu bewerten. **


Ähnliche Suchbegriffe für Kreditrisiken
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
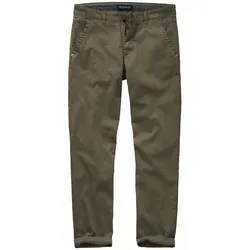
Potenzial-Chino - 30/34Hier spricht der Stoff: Dobby-Baumwolle, gewebt wie Architektur, mit Mini-Struktur für Charakter und Standfestigkeit. Ein Hauch Elasthan sorgt für Bewegungsfreiheit ohne Formverlust. Die sichtbare Niete? Ein Augenzwinkern Richtung Jeans und zugleich ein dezentes Qualitätsversprechen. Dank Stückfärbung erhält jede Hose ihr individuelles Schattenspiel. Nie ganz gleich, stets authentisch. Die Potenzial-Chino verzichtet auf alles Überflüssige. Weil das Beste oft im Unspektakulären liegt.59,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Nicht-medikamentöse Maßnahmen im SchmerzmanagementNicht-medikamentöse Maßnahmen im Schmerzmanagement , Schmerzexpertise nach dem EFIC-Curriculum , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20241007, Produktform: Kartoniert, Autoren: Nestler, Nadja~Berger, Stefanie, Redaktion: Nestler, Nadja~Berger, Stefanie, Seitenzahl/Blattzahl: 160, Abbildungen: 8 Abbildungen, Themenüberschrift: MEDICAL / General, Keyword: Case Report; EFIC; Schmerzexperten; alternative Behandlungsmethoden; interprofessionelle Zusammenarbeit, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Schmerz~Schmerztherapie~Gesundheitsberufe~Medizinalfachberufe, Fachkategorie: Medizin, allgemein~Krankenpflege und Krankenpflegehilfe, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 10, Gewicht: 352, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hindrichs, Sabine: Interventions-Maßnahmen-to goInterventions-Maßnahmen-to go , Wer macht was? Mit Einführung des Personalbemessungsinstruments sind Aufgaben neu zu verteilen, Mitarbeiter:innen kompetenzbasiert einzusetzen. , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 202201, Produktform: Kartoniert, Autoren: Hindrichs, Sabine~Rommel, Ulrich, Seitenzahl/Blattzahl: 136, Keyword: Altenhilfe; Altenpflege; Interventions-Maßnahmen-Katalog; Personalbemessung; Pflege; Pflegearbeit; Pflegeberufe, Fachschema: Altenpflege~Pflege / Altenpflege, Fachkategorie: Altenpflege, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 166, Höhe: 24, Gewicht: 576, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die wichtigsten Instrumente zur Identifizierung und Bewertung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Instrumente zur Identifizierung und Bewertung von Kreditrisiken in einem Unternehmen sind Kreditratings, Bonitätsprüfungen und Cashflow-Analysen. Diese Instrumente helfen dabei, die Wahrscheinlichkeit eines Kreditausfalls zu bewerten und entsprechende Maßnahmen zu ergreifen, um das Risiko zu minimieren. Eine regelmäßige Überwachung und Anpassung dieser Instrumente ist entscheidend, um die Kreditrisiken kontinuierlich zu bewerten und zu managen. **
-
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
-
Welche Maßnahmen können Unternehmen ergreifen, um sich vor potenziellen Kreditrisiken zu schützen?
Unternehmen können ihre Kreditrisiken minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen, klare Zahlungsbedingungen festlegen und regelmäßig das Zahlungsverhalten überwachen. Zudem können sie Versicherungen gegen Forderungsausfälle abschließen und eine diversifizierte Kundenbasis aufbauen, um das Risiko zu streuen. Es ist auch wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen zur Eintreibung von offenen Forderungen zu ergreifen. **
-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **

Wie funktioniert die Bewertung von Kreditrisiken in Kreditinstituten? Welche Rolle spielen Kreditinstitute bei der Geldschöpfung?
Die Bewertung von Kreditrisiken in Kreditinstituten erfolgt durch die Analyse der Bonität des Kreditnehmers, der Sicherheiten und der wirtschaftlichen Rahmenbedingungen. Kreditinstitute spielen eine wichtige Rolle bei der Geldschöpfung, indem sie Kredite vergeben und somit neues Geld in Umlauf bringen. Durch die Vergabe von Krediten können Kreditinstitute die Wirtschaft ankurbeln und das Wachstum fördern. **
Was sind die gängigen Methoden und Instrumente zur Messung und Bewertung von Kreditrisiken in der Finanzbranche?
Die gängigen Methoden zur Messung von Kreditrisiken sind die Bonitätsprüfung, das Rating von Kreditnehmern und die Verwendung von Kredit-Scores. Zur Bewertung von Kreditrisiken werden häufig Instrumente wie Credit Default Swaps, Kreditderivate und Stress Tests eingesetzt. Zudem spielen auch interne Risikomodelle und regulatorische Vorgaben eine wichtige Rolle bei der Messung und Bewertung von Kreditrisiken in der Finanzbranche. **
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Potenzial-Chino - 30/34Hier spricht der Stoff: Dobby-Baumwolle, gewebt wie Architektur, mit Mini-Struktur für Charakter und Standfestigkeit. Ein Hauch Elasthan sorgt für Bewegungsfreiheit ohne Formverlust. Die sichtbare Niete? Ein Augenzwinkern Richtung Jeans und zugleich ein dezentes Qualitätsversprechen. Dank Stückfärbung erhält jede Hose ihr individuelles Schattenspiel. Nie ganz gleich, stets authentisch. Die Potenzial-Chino verzichtet auf alles Überflüssige. Weil das Beste oft im Unspektakulären liegt.59,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
-
Was sind die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken?
Die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken sind die Kreditrisikomodelle, wie das Rating-Verfahren und das Value-at-Risk-Modell. Zudem werden historische Daten und statistische Analysen genutzt, um die Ausfallwahrscheinlichkeit von Kreditnehmern zu bestimmen. Auch Stress-Tests und Szenario-Analysen werden angewendet, um die Auswirkungen von verschiedenen Risikoszenarien auf das Kreditportfolio zu bewerten. **
-
Was sind die wichtigsten Instrumente zur Identifizierung und Bewertung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Instrumente zur Identifizierung und Bewertung von Kreditrisiken in einem Unternehmen sind Kreditratings, Bonitätsprüfungen und Cashflow-Analysen. Diese Instrumente helfen dabei, die Wahrscheinlichkeit eines Kreditausfalls zu bewerten und entsprechende Maßnahmen zu ergreifen, um das Risiko zu minimieren. Eine regelmäßige Überwachung und Anpassung dieser Instrumente ist entscheidend, um die Kreditrisiken kontinuierlich zu bewerten und zu managen. **
-
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
Ähnliche Suchbegriffe für Kreditrisiken
-
Nicht-medikamentöse Maßnahmen im SchmerzmanagementNicht-medikamentöse Maßnahmen im Schmerzmanagement , Schmerzexpertise nach dem EFIC-Curriculum , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20241007, Produktform: Kartoniert, Autoren: Nestler, Nadja~Berger, Stefanie, Redaktion: Nestler, Nadja~Berger, Stefanie, Seitenzahl/Blattzahl: 160, Abbildungen: 8 Abbildungen, Themenüberschrift: MEDICAL / General, Keyword: Case Report; EFIC; Schmerzexperten; alternative Behandlungsmethoden; interprofessionelle Zusammenarbeit, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Schmerz~Schmerztherapie~Gesundheitsberufe~Medizinalfachberufe, Fachkategorie: Medizin, allgemein~Krankenpflege und Krankenpflegehilfe, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 10, Gewicht: 352, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hindrichs, Sabine: Interventions-Maßnahmen-to goInterventions-Maßnahmen-to go , Wer macht was? Mit Einführung des Personalbemessungsinstruments sind Aufgaben neu zu verteilen, Mitarbeiter:innen kompetenzbasiert einzusetzen. , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 202201, Produktform: Kartoniert, Autoren: Hindrichs, Sabine~Rommel, Ulrich, Seitenzahl/Blattzahl: 136, Keyword: Altenhilfe; Altenpflege; Interventions-Maßnahmen-Katalog; Personalbemessung; Pflege; Pflegearbeit; Pflegeberufe, Fachschema: Altenpflege~Pflege / Altenpflege, Fachkategorie: Altenpflege, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 166, Höhe: 24, Gewicht: 576, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Potenzial-Chino - 33/32Hier spricht der Stoff: Dobby-Baumwolle, gewebt wie Architektur, mit Mini-Struktur für Charakter und Standfestigkeit. Ein Hauch Elasthan sorgt für Bewegungsfreiheit ohne Formverlust. Die sichtbare Niete? Ein Augenzwinkern Richtung Jeans und zugleich ein dezentes Qualitätsversprechen. Dank Stückfärbung erhält jede Hose ihr individuelles Schattenspiel. Nie ganz gleich, stets authentisch. Die Potenzial-Chino verzichtet auf alles Überflüssige. Weil das Beste oft im Unspektakulären liegt.59,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Potenzial-Chino - 33/32Hier spricht der Stoff: Dobby-Baumwolle, gewebt wie Architektur, mit Mini-Struktur für Charakter und Standfestigkeit. Ein Hauch Elasthan sorgt für Bewegungsfreiheit ohne Formverlust. Die sichtbare Niete? Ein Augenzwinkern Richtung Jeans und zugleich ein dezentes Qualitätsversprechen. Dank Stückfärbung erhält jede Hose ihr individuelles Schattenspiel. Nie ganz gleich, stets authentisch. Die Potenzial-Chino verzichtet auf alles Überflüssige. Weil das Beste oft im Unspektakulären liegt.59,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche Maßnahmen können Unternehmen ergreifen, um sich vor potenziellen Kreditrisiken zu schützen?
Unternehmen können ihre Kreditrisiken minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen, klare Zahlungsbedingungen festlegen und regelmäßig das Zahlungsverhalten überwachen. Zudem können sie Versicherungen gegen Forderungsausfälle abschließen und eine diversifizierte Kundenbasis aufbauen, um das Risiko zu streuen. Es ist auch wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen zur Eintreibung von offenen Forderungen zu ergreifen. **
-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
-
Wie funktioniert die Bewertung von Kreditrisiken in Kreditinstituten? Welche Rolle spielen Kreditinstitute bei der Geldschöpfung?
Die Bewertung von Kreditrisiken in Kreditinstituten erfolgt durch die Analyse der Bonität des Kreditnehmers, der Sicherheiten und der wirtschaftlichen Rahmenbedingungen. Kreditinstitute spielen eine wichtige Rolle bei der Geldschöpfung, indem sie Kredite vergeben und somit neues Geld in Umlauf bringen. Durch die Vergabe von Krediten können Kreditinstitute die Wirtschaft ankurbeln und das Wachstum fördern. **
-
Was sind die gängigen Methoden und Instrumente zur Messung und Bewertung von Kreditrisiken in der Finanzbranche?
Die gängigen Methoden zur Messung von Kreditrisiken sind die Bonitätsprüfung, das Rating von Kreditnehmern und die Verwendung von Kredit-Scores. Zur Bewertung von Kreditrisiken werden häufig Instrumente wie Credit Default Swaps, Kreditderivate und Stress Tests eingesetzt. Zudem spielen auch interne Risikomodelle und regulatorische Vorgaben eine wichtige Rolle bei der Messung und Bewertung von Kreditrisiken in der Finanzbranche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.